Automotive Zulieferer USA Markt: Wo sich Expansion 2026 wirklich lohnt
Kurz: Chancen bestehen, aber nur selektiv und nach prüfbarer Kosten-Nutzen-Analyse. Die US-Fahrzeugproduktion liegt bei rund 10 Millionen Fahrzeugen, OEMs wie Stellantis und GM stecken Milliarden in neue Standorte, und die verschärften USMCA-Ursprungsregeln verschieben Beschaffungsketten Richtung Nordamerika. Wer die Zollrisiken und die EV-Unsicherheit sauber kalkuliert, findet echte Einstiegsfenster. Erste sinnvolle Schritte: Free Opportunity Check, dann ein Market Snapshot.
Kurz gesagt:
- Für einen erfolgreichen Einstieg in den US-Zuliefermarkt sollte zunächst eine kostenfreie Marktchance geprüft werden, um potenzielle Chancen realistisch einzuschätzen.
- Das US-Geschäft erfordert meist eine regionale Produktion oder eine Zusammenarbeit mit bestehenden Unternehmen, da USMCA-Regeln die Wertschöpfung vor Ort fordern.
- Der Aftermarket ist für mittelständische Zulieferer oft die risikoärmere erste Option, da er geringere Kapitalhürden und unabhängiges Wachstum bietet.
- Der Markteintritt über OEM-Verträge dauert realistisch 18 bis 24 Monate, während Pilotprojekte mit Kunden bereits nach sechs bis zwölf Monaten belastbare Daten liefern.
- Entscheidend ist, vor Investitionen die tatsächliche Nachfrage, Wettbewerbsdichte und US-Marktregeln gründlich zu prüfen, um teure Fehlentscheidungen zu vermeiden.
Inhaltsverzeichnis
- Automotive Zulieferer USA Markt: Größe, Produktion und Aftermarket im Überblick
- Welche Trends treiben die Nachfrage bei US-Zulieferern?
- Wie sollten Zulieferer ihre Markteintrittsstrategie aufbauen?
- Checkliste: Ist der US-Markt für Ihr Unternehmen bereit?
- Woher kommen belastbare Daten für die Marktanalyse?
- Warum die meisten Zulieferer den falschen Fehler machen
- Ihr erster Schritt in den US-Markt
- Quellen
- FAQ
Automotive Zulieferer USA Markt: Größe, Produktion und Aftermarket im Überblick
Die US-Fahrzeugproduktion hat sich zuletzt auf etwa 10 Millionen Einheiten stabilisiert. Das klingt nach viel, bleibt aber unter dem Niveau von 2019. Gleichzeitig sind die EBIT-Margen großer OEMs gesunken, was sich direkt auf die Preisverhandlungen mit Zulieferern auswirkt. Wer Komponenten für Ford, GM oder Stellantis liefern will, trifft auf Einkäufer, die stärker auf Kosten drücken als noch vor fünf Jahren.
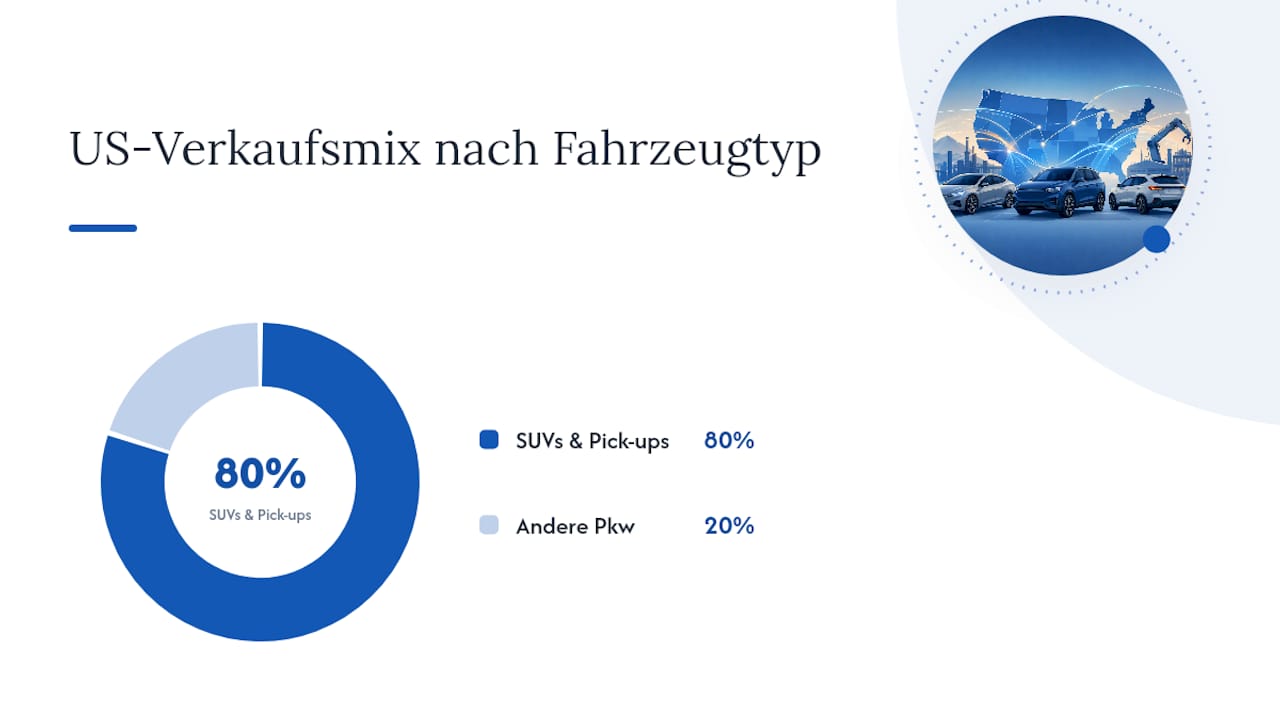
Der US-Markt bleibt strukturell eigenwillig: SUVs und Pick-ups machen etwa 80 % der Verkäufe aus, und die drei großen Detroit-Hersteller kontrollieren zusammen rund 45 % der heimischen Produktion. Für Zulieferer bedeutet das eine enge Produktpalette mit hohem Volumen statt der fragmentierten Modellvielfalt, die man aus Europa kennt.
Parallel dazu wächst der Ersatzteilmarkt spürbar. Der US-Aftermarket wurde 2025 mit etwa 229,31 Milliarden USD bewertet und soll 2026 auf rund 238,75 Milliarden USD steigen, mit einer erwarteten Wachstumsrate von etwa 4,12 % bis 2031. Das ist ein Markt, der unabhängig von Neuwagenkonjunktur läuft, angetrieben vom wachsenden Bestand älterer Fahrzeuge auf US-Straßen.
Drei Zahlen, die jede Entscheidung über Automobilzulieferer USA Markt-Strategien beeinflussen sollten:
- Produktionsvolumen: rund 10 Millionen Fahrzeuge, unter Vorkrisenniveau
- Aftermarket-Wert 2026: etwa 238,75 Milliarden USD, moderat wachsend
- OEM-Konzentration: rund 45 % der Produktion bei drei Herstellern
Wer in diesen Markt eintritt, muss sich entscheiden: Erstausrüstung mit engem Margendruck oder Aftermarket mit stabilerem, aber wettbewerbsintensivem Wachstum.
Welche Trends treiben die Nachfrage bei US-Zulieferern?
Große OEM-Investitionen verändern gerade, wo und wie in den USA produziert wird. Stellantis hat hohe Milliardenbeträge für den Ausbau amerikanischer Werke angekündigt, GM investiert ebenfalls mehrere Milliarden USD, dazu kommen Hyundai und Toyota mit eigenen Standorterweiterungen. Diese Summen sind kein Zufall. Sie folgen direkt aus der Politik hinter dem USMCA-Abkommen, das 2025 die geforderte regionale Wertschöpfungsquote auf 75 % erhöht hat, Fahrzeuge, die diese Schwelle nicht erreichen, verlieren zollfreien Zugang zum nordamerikanischen Markt. Das zwingt OEMs, ihre Lieferketten näher an die Endmontage zu holen.
Für Zulieferer aus Deutschland, Österreich oder der Schweiz heißt das: Wer aus Europa importiert, gerät zunehmend unter Druck. Wer lokal fertigt oder zumindest regional wert schöpft, profitiert vom Nearshoring-Trend.
Gleichzeitig zeigt sich global eine Verschiebung, die man nicht ignorieren sollte. Zulieferer weltweit berichten von Disruption: Nordamerika stagniert leicht, während China wächst und der Fokus sich auf software- und EV-fähige Komponenten verschiebt. Genau hier liegt ein Risiko für spezialisierte EV-Zulieferer, denn die tatsächliche Nachfrage nach reinen Elektrofahrzeugen in den USA hinkt den ursprünglichen Prognosen hinterher.
Wichtige Treiber im Überblick:
- OEM-Kapitalausgaben in Milliardenhöhe schaffen kurzfristige Auftragsfenster
- verschärfte USMCA-Regeln erhöhen den Druck zur regionalen Fertigung
- Die Kluft zwischen EV-Erwartung und realer Nachfrage trifft spezialisierte Anbieter hart
Profi-Tipp: Prüfen Sie vor jeder Standortentscheidung, ob Ihr Produkt in die USMCA-Ursprungsregelrechnung einfließt. Ein Bauteil, das die Wertschöpfungsquote eines Endprodukts erhöht, macht Sie für OEMs deutlich attraktiver als ein austauschbarer Importartikel.
Wie sollten Zulieferer ihre Markteintrittsstrategie aufbauen?
Vier Wege führen in den US-Markt, und sie unterscheiden sich stark in Kapitalbedarf und Risiko.
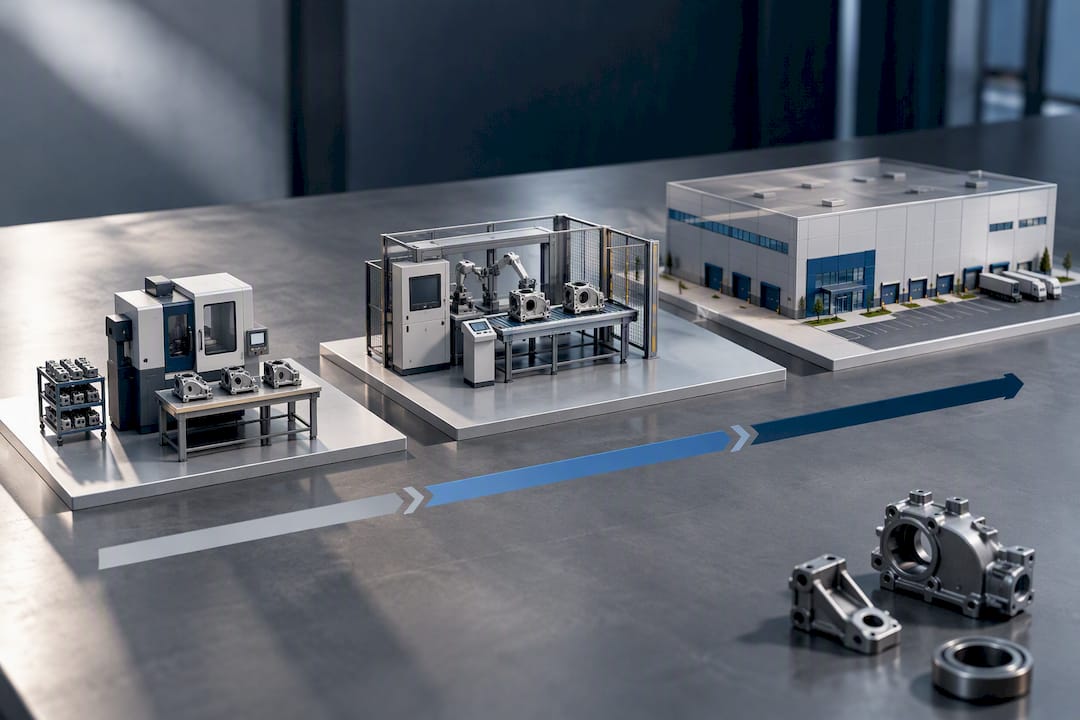
- Direktlieferant für OEMs werden. Das bringt Volumen, aber auch Preisdruck und lange Qualifizierungsprozesse. Realistisch sind Vorlaufzeiten von 18 bis 24 Monaten, bevor überhaupt Serienaufträge fließen.
- Lokal produzieren, etwa über eine Greenfield-Investition. Deutsche Zulieferer wie LÄPPLE Automotive zeigen, dass Blechverarbeitung und Serienfertigung vor Ort funktionieren, wenn man Kundennähe und USMCA-Konformität gleichzeitig mitdenkt.
- Joint Venture oder Übernahme eines bestehenden US-Betriebs. Das verkürzt die Markteintrittszeit erheblich, kostet aber deutlich mehr Kapital vorab und bringt Integrationsrisiken mit sich.
- Fokus auf Aftermarket und Serviceleistungen. Geringere Einstiegshürden, kein OEM-Qualifizierungsmarathon, dafür ein fragmentierterer Wettbewerb mit vielen lokalen Anbietern.
Die Wahl zwischen diesen Pfaden hängt von vier Kriterien ab: Transportkosten relativ zum Produktwert, Nähe zum Kunden, Logistikkomplexität und die eigene Fähigkeit, USMCA-Dokumentation sauber zu führen. Ein Bauteil mit niedrigem Gewicht-Wert-Verhältnis lässt sich oft noch aus Europa liefern. Ein sperriges, schweres Bauteil mit engem Zeitfenster praktisch nie.
Für die meisten mittelständischen Zulieferer lohnt sich ein Pilotprojekt vor der großen Investition: eine kleine Serie, ein Proof-of-Concept mit einem regionalen Tier-1-Kunden, bevor man Millionen in einen eigenen Standort steckt. Rechnen Sie mit sechs bis zwölf Monaten, bis belastbare Daten aus einem solchen Pilotprojekt vorliegen.
Checkliste: Ist der US-Markt für Ihr Unternehmen bereit?
Eine strukturierte Prüfung schützt vor teuren Fehlentscheidungen. Acht Parameter sollten in keiner Bewertung fehlen:
- Existiert eine konkrete OEM-Pipeline oder nur eine vage Absichtserklärung?
- Wie groß ist die lokale Nachfrage in Ihrem spezifischen Segment tatsächlich?
- Wie hoch sind die Transportkosten im Verhältnis zum Bauteilwert?
- Welche Mindeststückzahl braucht ein US-Kunde, damit sich die Belieferung überhaupt rechnet?
- Erreicht Ihr Produkt die geforderte regionale Wertschöpfungsquote nach USMCA?
- Wie dicht ist der Wettbewerb in Ihrem Marktsegment bereits besetzt?
- Passt Ihre Kostenstruktur zu US-Lohnniveaus und Energiepreisen?
- Wie belastbar ist Ihre Supply Chain gegenüber Zollschwankungen?
Bei der Kennzahlenbewertung hilft eine grobe Szenariomatrix. Im optimistischen Szenario sichern OEM-Investitionen stabile Abrufmengen und die Zollpolitik bleibt vorhersehbar. Im Basisszenario schwankt die Nachfrage moderat, Margen bleiben unter Druck, aber der Markteintritt amortisiert sich über drei bis fünf Jahre. Im konservativen Szenario verschärfen sich Zölle weiter, EV-Nachfrage bleibt hinter Prognosen zurück, und nur Zulieferer mit diversifiziertem Portfolio zwischen Verbrenner und Elektro bestehen. Diese drei Szenarien durchzurechnen, bevor Kapital gebunden wird, ist die eigentliche Hausaufgabe vor jedem Markteintritt.
Woher kommen belastbare Daten für die Marktanalyse?
Fundierte Entscheidungen brauchen dokumentierte Quellen statt Bauchgefühl. US Market Intelligence stützt seine Analysen auf öffentlich zugängliche Marktdaten, etwa von Statista und der Germany Trade & Invest (GTAI), kombiniert mit einem strukturierten Research-Prozess, der zwischen belegten Fakten, begründeten Schätzungen und expliziten Annahmen unterscheidet. Jeder Report dokumentiert seine Methodik, damit Entscheider nachvollziehen können, worauf eine Empfehlung tatsächlich beruht.
Das Angebot staffelt sich nach Analysetiefe: Der Free Opportunity Check liefert eine erste Einschätzung, der Market Snapshot vertieft einzelne Marktsegmente, der Full U.S. Market Intelligence Report deckt Nachfrage, Wettbewerb und Preisstrukturen umfassend ab, und das U.S. Market Entry Blueprint mündet in einen konkreten 90-Tage-Aktionsplan. Analysen erfolgen auf Bundesstaat- und Metro-Ebene, wahlweise auf Deutsch oder Englisch.
Warum die meisten Zulieferer den falschen Fehler machen
Die verbreitete Annahme lautet: Wer groß genug ist, schafft den US-Markt automatisch. Das stimmt so nicht. Die eigentliche Gefahr liegt nicht in der Unternehmensgröße, sondern in der Reihenfolge der Entscheidungen. Viele Zulieferer investieren zuerst in Kapazität und fragen erst danach, ob die OEM-Pipeline überhaupt trägt.
Die Daten sprechen für eine andere Reihenfolge. Sinkende OEM-Margen bedeuten härtere Preisverhandlungen, verschärfte USMCA-Regeln bedeuten Sortierung nach Wertschöpfungsanteil, und die EV-Nachfrage-Lücke bestraft einseitige Wetten. Wer zuerst die Nachfrage belastbar validiert und danach investiert, dreht das Risiko um.
Was ich aus den Zahlen herauslese: Der Aftermarket wird als Einstieg systematisch unterschätzt, weil er weniger prestigeträchtig klingt als ein OEM-Direktvertrag. Dabei bietet er geringere Kapitalhürden und ein Wachstum, das nicht an eine einzelne Modellreihe gekoppelt ist. Für viele mittelständische DACH-Zulieferer wäre ein kleinerer, validierter Aftermarket-Einstieg der klügere erste Schritt statt der große Wurf Richtung Erstausrüstung.
— Tim
Ihr erster Schritt in den US-Markt
Es gibt spezialisierte Anbieter, die eine Alternative zur monatelangen Eigenrecherche für Unternehmen bieten, die eine Automotive Zulieferer USA Markt-Strategie prüfen wollen, ohne zuerst ein eigenes Research-Team aufzubauen. Statt verstreuter Branchenberichte erhalten Sie eine Analyse, die Nachfrage, Wettbewerb und Preisstrukturen für Ihr konkretes Segment zusammenführt und Quellen sowie Annahmen offenlegt.
Der Free Opportunity Check kostet nichts und zeigt in kurzer Zeit, ob sich eine tiefere Prüfung überhaupt lohnt. Wer schon weiter ist, greift zum Market Snapshot für 79 USD oder zum Full U.S. Market Intelligence Report für 299 USD, der Marktnachfrage, Wettbewerbsumfeld, geografische Chancen und Preisstrukturen auf Bundesstaat- und Metro-Ebene abdeckt. Wer direkt in die Umsetzung will, bekommt mit dem U.S. Market Entry Blueprint für 999 USD einen dokumentierten 90-Tage-Aktionsplan mit Benchmarks und Szenarien. Alle Reports sind auf Deutsch und Englisch verfügbar. Der nächste Schritt ist unkompliziert: Starten Sie mit dem Free Opportunity Check und sehen Sie, wo Ihr Unternehmen im US-Markt tatsächlich steht.
Quellen
FAQ
Wie groß ist der US-Automobilzuliefermarkt aktuell?
Die US-Fahrzeugproduktion liegt bei rund 10 Millionen Fahrzeugen jährlich, ergänzt durch einen Aftermarket im Wert von etwa 238,75 Milliarden USD für 2026. Beide Zahlen zusammen zeigen einen Markt, der trotz Margendruck bei OEMs substanzielle Nachfrage nach Zulieferteilen erzeugt.
Welche Rolle spielt USMCA für europäische Zulieferer?
Die Ursprungsregeln des USMCA-Abkommens verlangen inzwischen eine regionale Wertschöpfungsquote von 75 %, damit Fahrzeuge zollfrei gehandelt werden können. Zulieferer, die aus Europa importieren, ohne diese Quote zu erfüllen, riskieren Wettbewerbsnachteile gegenüber lokal produzierenden Konkurrenten.
Lohnt sich der Einstieg über den Aftermarket statt über OEM-Verträge?
Der Aftermarket bietet niedrigere Kapitalhürden und ein von einzelnen Modellzyklen unabhängiges Wachstum, während OEM-Verträge höheres Volumen, aber auch strengere Preisverhandlungen mit sich bringen. Für viele mittelständische Zulieferer ist der Aftermarket der risikoärmere erste Zugang zum US-Markt.
Wie lange dauert ein realistischer Markteintritt in die USA?
Ein Pilotprojekt mit einem regionalen Kunden liefert nach etwa sechs bis zwölf Monaten belastbare Daten, während eine vollständige OEM-Qualifizierung häufig 18 bis 24 Monate beansprucht. Diese Zeitspannen sollten fest in jede Kapitalplanung einfließen.
Wie startet man eine fundierte Marktbewertung ohne großes Budget?
Der Free Opportunity Check von US Market Intelligence liefert kostenlos eine erste Einschätzung zur Marktchance, bevor größere Analysen wie der Market Snapshot oder der Full U.S. Market Intelligence Report beauftragt werden. So lässt sich das Risiko einer Fehlinvestition schon in der Vorprüfung deutlich reduzieren.