Greenfield vs. M&A: Welche Strategie passt für den US-Markteintritt?

Kurzversion: Für langfristige Kontrolle und den Schutz von geistigem Eigentum ist Greenfield meist die bessere Wahl, für schnellen Zugang zu Kunden und Kapazitäten ist M&A typischerweise die effizientere Route. Die Entscheidung hängt vor allem von drei Achsen ab: Geschwindigkeit, Kontrolle und Integrationsrisiko. Wer diese drei Variablen sauber gewichtet, kommt bei den meisten US-Markteintritten schon sehr nah an die richtige Antwort.
Kurz gesagt:
- Greenfield-Projekte bieten mehr Kontrolle und besseren Schutz geistigen Eigentums, brauchen aber mehrere Jahre für den Markteintritt und den Aufbau der eigenen Infrastruktur.
- M&A ermöglicht einen sofortigen Marktzugang mit etabliertem Kundenstamm, birgt aber Risiken durch Kulturkonflikte, Integrationskosten und mögliche Überzahlung.
- Der Erfolg einer Strategie hängt stark von der Konzentration des Zielmarkts, der Verfügbarkeit geeigneter Übernahmeziele und regulatorischen Hürden ab.
- Bei hoher Marktrisiko-Unsicherheit steigt die Tendenz, durch M&A schneller in den Markt vorzustoßen, wenngleich regulatorische Prüfungen längere Zeitpläne erfordern.
- Für einen langfristigen Aufbau empfiehlt sich Greenfield, während in Zeitknappheit und bei verfügbaren Zielunternehmen M&A die bessere Wahl ist.
Inhaltsverzeichnis
- Unterschiede auf einen Blick: Vergleich nach zentralen Kriterien
- Vor- und Nachteile beider Strategien: operativ und finanziell
- Entscheidungsrahmen: Welche Kriterien sollten Sie vorab prüfen?
- Regulatorische Aspekte in den USA: Wer prüft M&A und was ist zu erwarten?
- Zeit- und Kostenrahmen: Was Greenfield und M&A tatsächlich kosten
- Was die Forschung zur Wirkung von Greenfield und M&A zeigt
- Wie wir die Theorie in der Praxis anwenden
- Angebot: Wie US Market Intelligence bei der Wahl zwischen Greenfield und M&A hilft
- FAQ
- Quellen
Unterschiede auf einen Blick: Vergleich nach zentralen Kriterien
Greenfield bedeutet Aufbau von null, also eigene Niederlassung, eigenes Team, eigene Prozesse. M&A bedeutet Übernahme eines bestehenden Unternehmens mit Kunden, Infrastruktur und oft auch Problemen, die man erst nach dem Deal entdeckt. Beide Wege führen in den US-Markt, aber sie verteilen Risiko und Tempo sehr unterschiedlich.
Bei Greenfield behalten Sie die volle Kontrolle über Markenaufbau, Unternehmenskultur und Produktstrategie, bezahlen diese Kontrolle aber mit einem langsameren Hochlauf. M&A liefert sofortigen Marktzugang und oft eingespielte Vertriebsstrukturen, bringt dafür aber Kulturkonflikte und Integrationskosten mit, die sich erst während der Umsetzung zeigen.
- Kontrolle: Greenfield gibt volle Gestaltungsfreiheit, M&A übernimmt bestehende Strukturen mit allen Altlasten.
- Tempo: M&A verschafft sofortigen Marktzugang, Greenfield braucht einen Hochlauf über mehrere Jahre.
- Kapitalprofil: Greenfield bindet Kapital in Aufbau-Investitionen, M&A bindet Kapital im Kaufpreis und in Integrationskosten.
- IP-Schutz: Greenfield schützt Technologie und Prozesswissen besser, weil nichts geteilt werden muss.
- Branchenmuster: Technologieunternehmen mit eigenem geistigem Eigentum tendieren zu Greenfield, Konsumgüterfirmen mit Fokus auf Distribution greifen häufiger zu M&A.
Research der ODU Management Faculty zeigt, dass Unternehmen mit starken eigenen technologischen Kapazitäten eher zu Greenfield tendieren, während M&A bevorzugt wird, um schnell in bereits konzentrierte Märkte einzutreten.
Vor- und Nachteile beider Strategien: operativ und finanziell
Greenfield zahlt sich aus, wenn Markenaufbau, Produktqualität und Kontrolle über die Kundenbeziehung strategisch wichtiger sind als Tempo. Sie bauen genau die Organisation, die zu Ihrem Geschäftsmodell passt, ohne fremde Prozesse zu erben. Der Preis dafür ist Zeit: Markenaufbau, Rekrutierung und Kundengewinnung in den USA dauern oft mehrere Jahre.
M&A punktet dort, wo Geschwindigkeit zählt. Ein bestehendes Unternehmen bringt Kundenstamm, Vertriebsnetz und oft auch regulatorische Zulassungen mit, die man sonst selbst aufbauen müsste.
- Post-Merger-Integration ist das größte Risiko bei M&A: Kultur, IT-Systeme und Führungsstrukturen zusammenzuführen, kostet oft mehr Zeit als der Kauf selbst.
- Überzahlung ist ein verbreitetes Problem, besonders wenn der Zielmarkt als strategisch wichtig gilt und der Wettbewerbsdruck im Bieterverfahren steigt.
- Hohe Anfangsinvestitionen bei Greenfield binden Kapital, bevor überhaupt Umsatz entsteht, was die Liquiditätsplanung anspruchsvoller macht.
- Hybridformen wie Joint Ventures oder Buy-and-Build-Strategien lohnen sich, wenn ein Unternehmen zwar Marktzugang kaufen, aber Kontrolle über bestimmte Kernfunktionen behalten will.
Profi-Tipp: Prüfen Sie bei jedem M&A-Ziel zuerst die Kundenkonzentration, denn ein Zielunternehmen mit wenigen Großkunden ist ein anderes Risiko als eines mit breiter Kundenbasis.
Entscheidungsrahmen: Welche Kriterien sollten Sie vorab prüfen?
Bevor Sie sich festlegen, lohnt sich ein kurzer Realitätscheck anhand von fünf Fragen. Sie entscheiden darüber, ob Greenfield oder M&A überhaupt praktisch umsetzbar ist, unabhängig davon, welche Strategie theoretisch attraktiver wirkt.
- Besitzt Ihr Unternehmen geistiges Eigentum oder Technologie, die bei einer Übernahme offengelegt werden müsste?
- Wie konzentriert ist der Zielmarkt, und gibt es überhaupt geeignete Übernahmeziele?
- Welche regulatorischen Hürden bestehen in der Zielbranche?
- Wie viel Integrationsrisiko kann Ihr Unternehmen finanziell und organisatorisch tragen?
- Wie dringend ist der Zeithorizont für Umsatz und Marktanteil?
Laut einer Analyse im Cambridge Journal of Economics reagiert M&A opportunistischer auf temporäre Schocks und ist stärker von institutionellen Faktoren im Zielland abhängig, während Greenfield relativ mehr von Herkunftsvorteilen und steuerlichen Rahmenbedingungen getrieben wird.
**Studien zur Wahl des Markteintrittsmodus bei hoher Unsicherheit zeigen eine klare Tendenz zu M&A, sobald das Projektrisiko steigt. Das bedeutet, je unsicherer die Marktlage ist, desto eher greifen Unternehmen zu einer Übernahme statt zum eigenen Aufbau, wie eine Analyse zur Wahl zwischen Greenfield und Cross-Border-Akquisitionen zeigt.
Regulatorische Aspekte in den USA: Wer prüft M&A und was ist zu erwarten?
M&A-Transaktionen in den USA laufen nicht ohne behördliche Prüfung durch. Mehrere Instanzen können eingreifen, je nach Branche und Dealgröße.
- Das Justizministerium und die Federal Trade Commission prüfen kartellrechtliche Aspekte, also ob eine Übernahme den Wettbewerb unzulässig einschränkt.
- Das Committee on Foreign Investment in the United States prüft Transaktionen mit Bezug zur nationalen Sicherheit, etwa bei kritischer Infrastruktur oder sensibler Technologie.
- Je nach Branche kommen zusätzliche Dokumentationspflichten und Vorlaufzeiten hinzu, die den Abschluss eines Deals um mehrere Monate verzögern können.
Diese Prüfpfade sind laut einer Untersuchung zu grenzüberschreitenden Übernahmen zentral für ausländische Investoren, die in sicherheitsrelevante oder stark konzentrierte Branchen eintreten wollen. Für die Deal-Planung heißt das: Rechnen Sie regulatorische Prüfzeit von Anfang an in Ihren Zeitplan ein, nicht erst nach der Unterschrift.
Zeit- und Kostenrahmen: Was Greenfield und M&A tatsächlich kosten

Greenfield-Projekte verteilen Kosten über eine längere Vorlaufzeit: Standortsuche, Registrierung, Personalaufbau, Markenaufbau. Die Ramp-up-Phase bis zu stabilem Umsatz dauert oft mehrere Jahre, dafür bleibt das Risiko überschaubarer, weil Investitionen schrittweise erfolgen.
M&A konzentriert Kosten am Anfang: Due Diligence, Beraterhonorare, der Kaufpreis selbst und anschließend die Integrationskosten, die häufig unterschätzt werden.
- Transaktionskosten bei M&A umfassen Rechtsberatung, Due Diligence und oft auch Finanzierungskosten für den Kauf.
- Greenfield-Projekte erfordern Aufbau-Investitionen in Standort, Ausstattung und Personal, bevor Umsatz entsteht.
- Integrationskosten nach einer Übernahme entstehen durch IT-Zusammenführung, Doppelstrukturen und Mitarbeiterbindung.
- Wechselkursschwankungen zwischen Euro und US-Dollar beeinflussen beide Modelle, wirken sich aber bei M&A durch den einmaligen Kaufpreis stärker aus als bei schrittweisen Greenfield-Investitionen.
Was die Forschung zur Wirkung von Greenfield und M&A zeigt
Mehrere empirische Arbeiten liefern ein konsistentes Bild. Panelanalysen zu Entwicklungs- und Schwellenländern deuten darauf hin, dass Greenfield-Investitionen stärkere positive Wachstumseffekte erzeugen, während M&A teilweise nur Vermögenswerte vom Vorbesitzer umverteilt, ohne dass neue wirtschaftliche Aktivität entsteht.
Greenfield-FDI wirkt stärker wachstumsfördernd in Zielländern, während M&A teilweise nur Renten an Vorbesitzer transferiert und weniger Wachstumseffekt erzeugt. ETSG-Studie zu Wachstumseffekten von Greenfield- und M&A-Investitionen
Für deutsche Entscheider ist die praktische Lehre daraus klar: Wer langfristigen Marktanteil und eigene Wertschöpfung in den USA aufbauen will, sollte Greenfield nicht vorschnell als die langsamere, umständlichere Variante abtun. Die Daten sprechen für diesen Weg, sobald Geduld und Kapital vorhanden sind.
Wie wir die Theorie in der Praxis anwenden
In Projekten raten wir zu Greenfield, wenn ein Unternehmen eigene Technologie schützen will oder der US-Zielmarkt fragmentiert genug ist, um organisch zu wachsen. Zu M&A raten wir, wenn Zeit knapp ist und ein geeignetes Übernahmeziel mit sauberer Kundenbasis existiert. Der häufigste Fehler: Unternehmen unterschätzen, wie viel Marktrecherche vor der Entscheidung nötig ist.
— Tim
Angebot: Wie US Market Intelligence bei der Wahl zwischen Greenfield und M&A hilft
Die Wahl zwischen Greenfield und M&A steht und fällt mit der Qualität der Marktdaten, auf denen sie basiert, nicht mit Bauchgefühl oder generischen Branchenreports. US Market Intelligence liefert dafür Marktanalysen auf Bundesstaat- und Metro-Ebene, mit dokumentierten Quellen und klarer Trennung zwischen Fakten, Schätzungen und Annahmen.
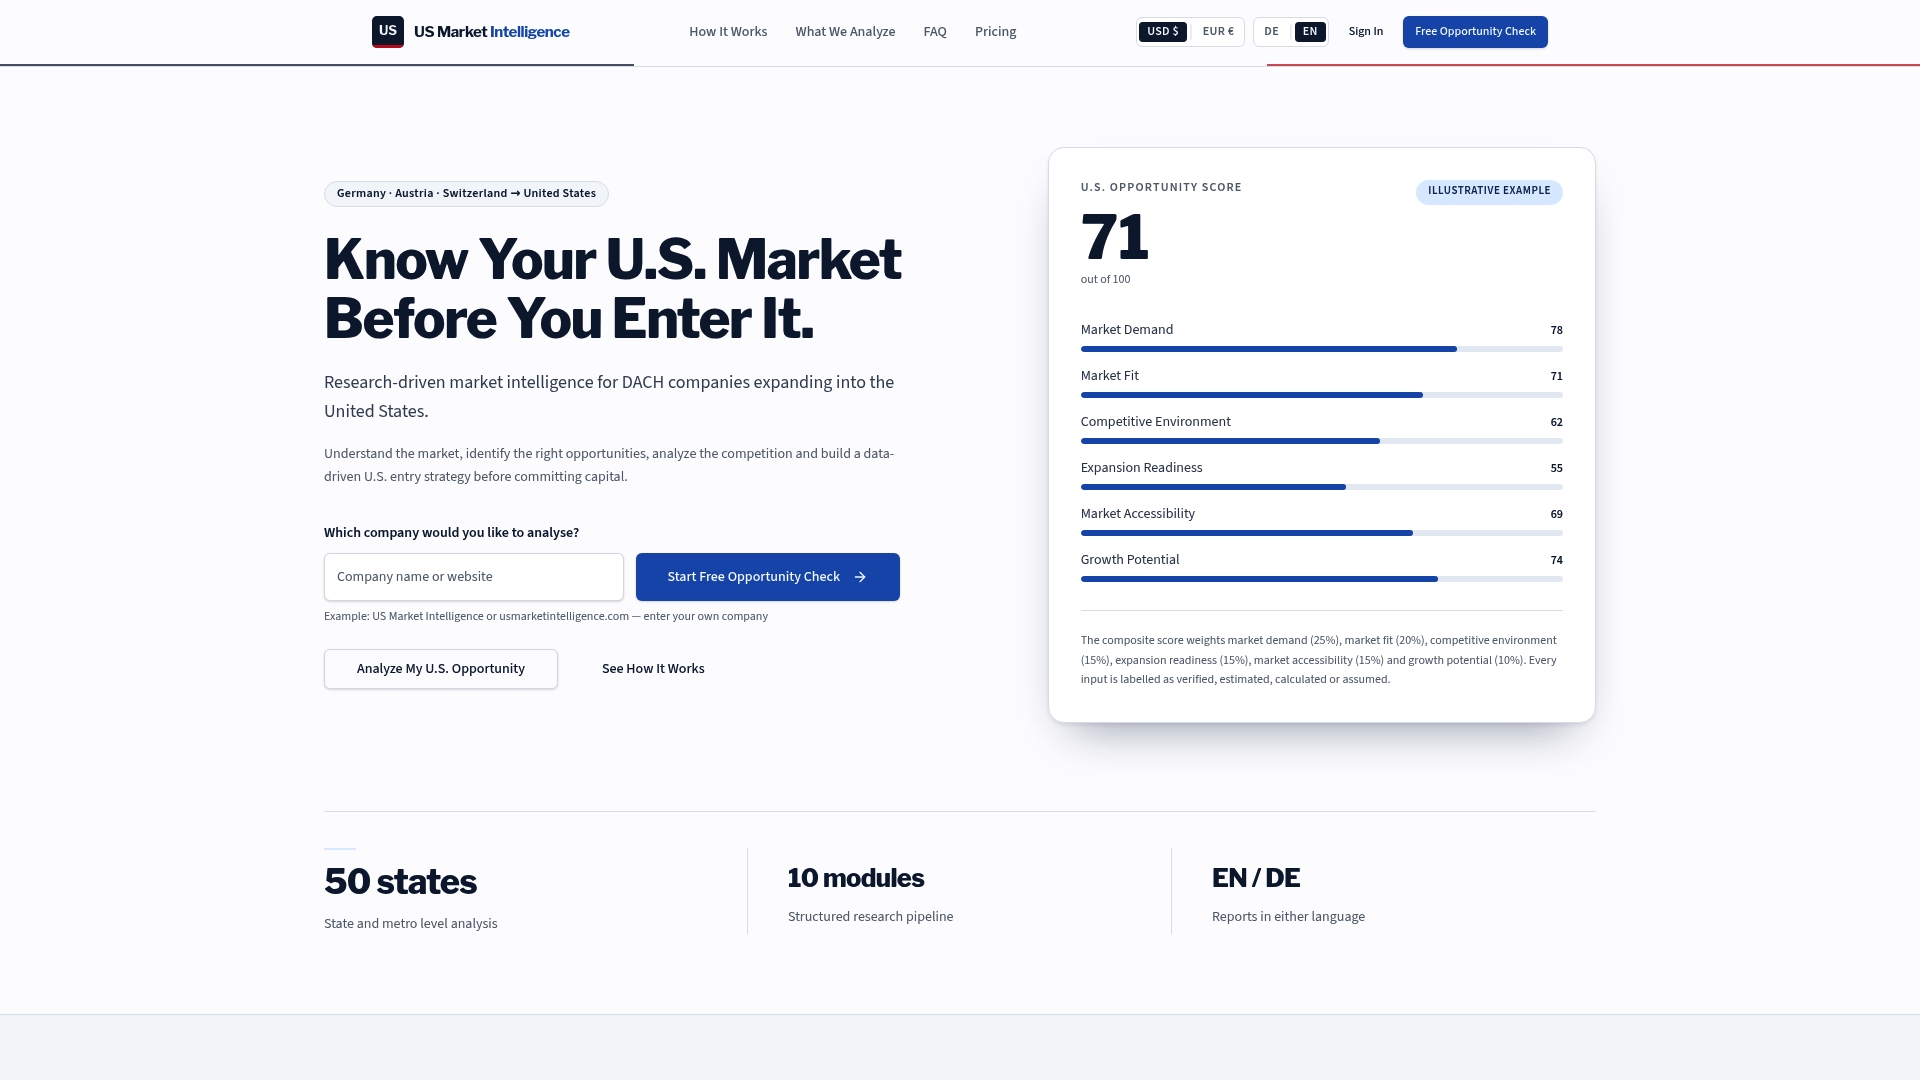
- Der Free Opportunity Check zeigt kostenlos, ob Ihr Geschäftsmodell im US-Markt überhaupt Potenzial hat.
- Der Market Snapshot liefert einen ersten datenbasierten Überblick zu Nachfrage und Wettbewerb.
- Der Full U.S. Market Intelligence Report prüft Marktfit, Wettbewerbsumfeld, Preisstrukturen und Entry-Strategien im Detail.
Jeder dieser Schritte liefert genau die Marktdaten, die eine fundierte Greenfield- oder M&A-Entscheidung braucht. Starten Sie mit dem Free Opportunity Check und sehen Sie, wo Ihr Unternehmen wirklich steht.
FAQ
Was ist der Unterschied zwischen Greenfield und M&A?
Greenfield bedeutet, eine neue Niederlassung komplett von null aufzubauen, während M&A ein bestehendes Unternehmen mit Kunden und Infrastruktur übernimmt. Greenfield bietet mehr Kontrolle und besseren Schutz von geistigem Eigentum, M&A liefert dafür schnelleren Marktzugang.
Wer prüft M&A-Transaktionen in den USA?
Kartellrechtliche Aspekte prüfen das Justizministerium und die Federal Trade Commission, während das Committee on Foreign Investment in the United States Transaktionen mit Bezug zur nationalen Sicherheit kontrolliert. Welche Instanz zuständig ist, hängt von Branche und Dealgröße ab, wie eine Untersuchung zu grenzüberschreitenden Übernahmen beschreibt.
Was sind die Nachteile von Greenfield-Investitionen?
Greenfield-Projekte brauchen eine längere Vorlaufzeit bis zu stabilem Umsatz, oft mehrere Jahre, und binden Kapital schon vor dem ersten Geschäftsabschluss. Zusätzlich fehlt der sofortige Zugang zu bestehenden Kundenbeziehungen und Vertriebsnetzen, den eine Übernahme mitbringt.
Was bedeuten Greenfield und Brownfield im Kontext von Investitionen?
Greenfield bezeichnet den Aufbau einer komplett neuen Geschäftseinheit ohne Vorgeschichte am Standort. Brownfield meint dagegen die Übernahme oder Weiterentwicklung einer bereits bestehenden Einheit, meist mit vorhandener Infrastruktur, Personal oder Produktionskapazität.
Quellen
- DigitalCommons - Management Faculty Publications (ODU)
- Greenfield versus merger and acquisition FDI: Same wine, different bottles? (Cambridge Journal of Economics, 2018)
- The Choice between Greenfield Investment and Cross-border Acquisitions (MPRA Paper)
- The growth effects of greenfield investment and mergers … (ETSG 2012)