CFIUS-Prüfung: Ablauf, Fristen und Pflichten für DACH-Investoren

Die CFIUS-Prüfung ist das Investitionsprüfverfahren der US-Regierung. Der Ausschuss prüft, ob eine ausländische Beteiligung an einem US-Unternehmen oder der Kauf bestimmter US-Immobilien die nationale Sicherheit der USA berührt. Für deutsche, österreichische und Schweizer Unternehmen wird das relevant, sobald sie in den USA ein Unternehmen kaufen, sich an einem beteiligen oder Grundstücke in der Nähe sensibler Einrichtungen erwerben. Meistens ist die Meldung freiwillig, in bestimmten Fällen ist sie Pflicht. Ein Versäumnis kann teuer werden. Hier lesen Sie, welche Transaktionen erfasst sind, wie das Verfahren abläuft, welche Fristen gelten und was Sie vor dem Signing klären sollten.
Kurz gesagt
- CFIUS kann Übernahmen, bestimmte Minderheitsbeteiligungen ohne Kontrolle und bestimmte Immobilienkäufe ausländischer Investoren prüfen, auch wenn niemand etwas gemeldet hat.
- Pflicht ist eine Meldung vor allem bei kritischen Technologien mit US-Genehmigungspflicht und bei Beteiligungen, hinter denen ein ausländischer Staat mit erheblichem Anteil steht.
- Die Declaration wird in der Regel innerhalb von 30 Tagen bewertet. Die ausführliche Notice durchläuft bis zu 45 Tage Review und gegebenenfalls bis zu 45 weitere Tage Investigation.
- Eine freiwillige Meldung kann einen Safe Harbor bringen: Nach abgeschlossener Prüfung greift CFIUS den Deal grundsätzlich nicht erneut auf.
- Wer eine Pflichtmeldung versäumt, riskiert eine Geldstrafe bis zur Höhe des Transaktionswerts. Die CFIUS-Frage gehört deshalb früh in die Planung des Markteintritts.
Inhaltsverzeichnis
- Was CFIUS ist und wofür der Ausschuss zuständig ist
- Welche Transaktionen CFIUS prüfen kann
- Pflichtmeldung oder freiwillige Einreichung
- Ablauf und Fristen der CFIUS-Prüfung
- Welche Entscheidungen CFIUS treffen kann
- Was bei versäumten Meldungen und Verstössen droht
- Was DACH-Unternehmen vor einem US-Deal früh klären sollten
- Unsere Sicht: CFIUS gehört in die Markteintrittsstrategie
- Den US-Markteintritt auf belastbare Daten stellen
- Häufige Fragen zur CFIUS-Prüfung
- Quellen
Was CFIUS ist und wofür der Ausschuss zuständig ist
CFIUS steht für Committee on Foreign Investment in the United States. Es handelt sich um einen ressortübergreifenden Ausschuss der US-Regierung unter Vorsitz des Finanzministeriums. Er ist gesetzlich befugt, Fusionen, Übernahmen und Investitionen zu prüfen, an denen ausländische Personen beteiligt sind, und zwar unter dem Gesichtspunkt der nationalen Sicherheit.
Rechtsgrundlage ist 50 U.S.C. § 4565, ergänzt durch die Ausführungsvorschriften in Title 31 des Code of Federal Regulations, Teil 800 für Unternehmensbeteiligungen und Teil 802 für Immobilien. Mit dem FIRRMA-Gesetz von 2018 und den Vorschriften, die 2020 in Kraft traten, wurde die Zuständigkeit deutlich ausgeweitet. Seitdem gibt es neben der freiwilligen Meldung auch verpflichtende Declarations für bestimmte Transaktionen.
Für Investoren aus dem DACH-Raum heisst das: Die CFIUS-Prüfung betrifft nicht nur Rüstungsunternehmen und Staatsfonds. Sie kann auch einen Maschinenbauer treffen, der einen US-Zulieferer mit exportkontrollierter Technologie übernimmt, oder ein Softwarehaus, das sich an einem US-Unternehmen mit grossen Mengen sensibler Personendaten beteiligt. Wichtig dabei: CFIUS bewertet Sicherheitsrisiken, nicht die Wettbewerbswirkung. Die kartellrechtliche Fusionskontrolle läuft in den USA getrennt davon.

Welche Transaktionen CFIUS prüfen kann
Die Zuständigkeit reicht weiter, als viele Mittelständler erwarten. Laut einer aktuellen Übersicht des Congressional Research Service umfasst sie drei Gruppen.
| Art der Transaktion | Was erfasst ist | Typisches Beispiel aus DACH-Sicht |
|---|---|---|
| Kontrollerwerb | Fusionen, Übernahmen und andere Transaktionen, durch die eine ausländische Person die Kontrolle über ein US-Unternehmen erlangen kann | Ein deutsches Familienunternehmen kauft die Mehrheit an einem US-Hersteller |
| Nicht kontrollierende Investitionen | Bestimmte Minderheitsbeteiligungen an sogenannten TID-US-Unternehmen: kritische Technologien, kritische Infrastruktur oder sensible personenbezogene Daten | Eine Minderheitsbeteiligung mit Board-Sitz oder Zugang zu nicht öffentlichen technischen Informationen bei einem US-Start-up |
| Immobilien | Bestimmte Käufe oder Pachtverträge, vor allem in der Nähe von Militärstützpunkten und sensiblen Einrichtungen | Ein Produktionsgrundstück in der Nähe eines Militärstandorts |
Das Kürzel TID steht für Technology, Infrastructure, Data. Gemeint sind US-Unternehmen, die kritische Technologien entwickeln oder herstellen, bestimmte kritische Infrastruktur betreiben oder sensible Daten über US-Bürger verarbeiten. Gerade bei TID-Unternehmen kann schon eine Minderheitsbeteiligung prüfpflichtig werden, auch ohne Kontrollerwerb.
Die Immobilienregeln sind im Gesetz ausdrücklich verankert. Für Unternehmen, die über eine Neugründung in die USA gehen, ist das relevant: Auch ohne Kauf eines bestehenden US-Unternehmens kann die Wahl des Standorts eine CFIUS-Frage aufwerfen.
Ausserdem ist CFIUS nicht auf eingereichte Fälle angewiesen. Laut Jahresbericht 2024 des US-Finanzministeriums kann der Ausschuss auch nicht gemeldete, laufende oder bereits abgeschlossene Transaktionen prüfen, wenn ein Mitglied Grund zu der Annahme hat, dass sie in seine Zuständigkeit fallen und Sicherheitsbedenken aufwerfen können. Ein vollzogener Deal ist also nicht automatisch sicher.
Pflichtmeldung oder freiwillige Einreichung
Das Verfahren beruht grundsätzlich auf Freiwilligkeit. Die Parteien entscheiden selbst, ob sie eine kurze Declaration oder eine ausführliche Notice einreichen. Davon gibt es zwei wichtige Ausnahmen.
Wann die Declaration Pflicht ist
Nach 31 CFR § 800.401 ist eine Meldung in zwei Fällen verpflichtend:
- Beteiligung mit staatlichem Hintergrund: Eine ausländische Person erwirbt einen substantial interest an einem TID-US-Unternehmen, und an dieser ausländischen Person hält wiederum die Regierung eines ausländischen Staates einen substantial interest. Nach einer Analyse der FIRRMA-Vorschriften liegen die Schwellen bei mindestens 25 % am TID-US-Unternehmen und mindestens 49 % staatlichem Anteil am Investor. Für Unternehmen mit öffentlichen Anteilseignern, etwa Länder, Kommunen oder staatliche Fonds, lohnt ein genauer Blick auf die Eigentümerkette.
- Kritische Technologien: Das US-Zielunternehmen entwirft, testet, produziert, fertigt oder entwickelt kritische Technologien, und für deren Weitergabe an den Investor oder an bestimmte Personen in seiner Eigentümerkette wäre eine US-Genehmigung erforderlich. Seit der Neufassung von 2020 knüpft die Pflicht direkt an diese Exportkontrollfrage an.
In beiden Fällen dürfen die Parteien statt der Declaration auch gleich eine vollständige Notice einreichen. Die Pflichtmeldung muss spätestens 30 Tage vor dem Vollzug der Transaktion eingehen. Ihr Zeitplan sollte das von Anfang an berücksichtigen.
Warum eine freiwillige Meldung sinnvoll sein kann
Auch wenn keine Pflicht besteht, reichen viele Käufer freiwillig ein. Der Hauptgrund ist der Safe Harbor: Ist die Prüfung abgeschlossen, greift CFIUS die Transaktion laut Jahresbericht 2024 grundsätzlich nicht erneut auf. Ausnahmen gelten etwa bei wesentlichen Falschangaben oder einem schweren Verstoss gegen eine Mitigation-Vereinbarung.
Für Sie bedeutet das Rechtssicherheit: Der Kaufpreis, die Integration und die Finanzierung stehen nicht Jahre später plötzlich unter dem Vorbehalt einer nachträglichen Prüfung. Ob sich eine freiwillige Meldung lohnt, hängt von Branche, Technologie, Kundenkreis und Standort des Zielunternehmens ab. Diese Abwägung trifft Ihr US-Anwalt mit CFIUS-Erfahrung auf Grundlage des konkreten Deals.
Ablauf und Fristen der CFIUS-Prüfung
Das Verfahren folgt festen Phasen. Die Fristen laufen ab dem Zeitpunkt, zu dem CFIUS die Einreichung als vollständig annimmt, nicht ab dem ersten Entwurf.
- Vorbereitung: Die Parteien stellen die Angaben zur Transaktion, zum Investor und seiner Eigentümerkette, zum US-Unternehmen, seinen Produkten, Kunden und Standorten zusammen. Dazu gehört die Einordnung der Technologie nach US-Exportkontrollrecht.
- Declaration: Die Kurzmeldung wird grundsätzlich innerhalb von 30 Tagen bewertet. Danach kann CFIUS das Verfahren abschliessen, eine vollständige Notice verlangen, mitteilen, dass es auf dieser Grundlage nicht abschliessen kann, oder eine eigene Prüfung einleiten.
- Notice, Review-Phase: Die ausführliche Meldung durchläuft eine Review-Phase von bis zu 45 Tagen.
- Investigation: Bleiben Bedenken, folgt eine Untersuchung von bis zu 45 weiteren Tagen. Laut Gesetz kann sie in aussergewöhnlichen Fällen um 15 Tage verlängert werden.
- Entscheidung: Freigabe, Freigabe mit Auflagen oder Verweisung an den Präsidenten.
| Verfahrensschritt | Gesetzliche Dauer | Mögliches Ergebnis |
|---|---|---|
| Declaration | in der Regel 30 Tage | Abschluss, Aufforderung zur Notice, kein Abschluss möglich oder eigene Prüfung |
| Notice: Review | bis zu 45 Tage | Abschluss oder Übergang in die Investigation |
| Investigation | bis zu 45 Tage, ausnahmsweise plus 15 Tage | Abschluss, Auflagen oder Verweisung an den Präsidenten |
Die Zeitangaben stammen aus dem CFIUS-Jahresbericht 2024. Rechnen Sie die Vorbereitung dazu: Wer eine Notice einreicht und in die Investigation kommt, sollte vom Signing bis zum Closing mehrere Monate einplanen. Die CFIUS-Unterlagen bauen dabei auf der klassischen Käuferprüfung auf. Eine strukturierte Due-Diligence-Checkliste für Käufer hilft, die Prüfbereiche so zu ordnen, dass rechtliche, technische und finanzielle Angaben zum Zielunternehmen rechtzeitig vorliegen. Was speziell im US-Kontext dazugehört, beschreiben wir in unserem Beitrag zur US-Markt Due Diligence.
Welche Entscheidungen CFIUS treffen kann
Am Ende stehen laut CFIUS-Übersicht drei mögliche Wege:
- Abschluss ohne Auflagen: Es gibt keine ungelösten Sicherheitsrisiken, oder andere Gesetze reichen zu ihrer Bewältigung aus. Das ist der Normalfall für die meisten Transaktionen.
- Mitigation: CFIUS vereinbart mit den Parteien Massnahmen, die das Risiko mindern. Solche Auflagen betreffen typischerweise den Zugang zu Technologie und Daten, die Besetzung von Gremien oder die Organisation einzelner Bereiche. Die Einhaltung wird anschliessend überwacht.
- Verweisung an den Präsidenten: Lassen sich die Risiken nicht lösen, entscheidet der US-Präsident. Er kann eine Transaktion nach 50 U.S.C. § 4565 aussetzen oder untersagen und auch eine bereits vollzogene Transaktion rückabwickeln lassen.
Für die Planung zählt vor allem die zweite Möglichkeit. Auflagen verändern das Geschäftsmodell nach dem Closing: Wer bestimmte Daten oder Technologien nicht mit der deutschen Zentrale teilen darf, muss Synergien anders kalkulieren. Das gehört in den Business Case, bevor der Kaufpreis feststeht.
Was bei versäumten Meldungen und Verstössen droht
Die Sanktionen sind spürbar. Wer eine Pflichtmeldung unterlässt, riskiert laut US-Finanzministerium eine zivilrechtliche Geldstrafe bis zur Höhe des Transaktionswerts. Mit den 2024 verschärften Durchsetzungsregeln sind für bestimmte Verstösse Strafen von bis zu 5 Millionen US-Dollar pro Verstoss möglich. Bei unterlassenen Pflichtmeldungen gilt der höhere Betrag aus 5 Millionen US-Dollar und dem Transaktionswert.
Dazu kommt das Risiko, das nicht in Dollar ausgedrückt wird. Eine nachträgliche Prüfung kann Auflagen bringen, die die Integration erschweren, oder im äussersten Fall zur Rückabwicklung führen. Auch Verstösse gegen vereinbarte Auflagen werden geahndet und können den Safe Harbor entfallen lassen. Wer die Pflichten kennt und den Zeitplan danach ausrichtet, hält diese Risiken klein.

Was DACH-Unternehmen vor einem US-Deal früh klären sollten
Die CFIUS-Frage entscheidet sich nicht erst beim Anwalt. Sie hängt an strategischen Weichen, die Sie lange vor dem Signing stellen. Diese Punkte gehören in die frühe Phase:
- Eintrittsform: Eine Übernahme bringt fast immer die Frage nach CFIUS mit sich, eine Neugründung oder ein Vertriebspartner meist in anderer Form. Welche Variante zu Ihrem Vorhaben passt, vergleichen wir in Greenfield oder M&A in den USA und im Überblick zu den Markteintrittsformen in den USA.
- Technologie des Zielunternehmens: Klären Sie, ob Produkte oder Entwicklungen unter US-Exportkontrolle fallen. Davon hängt ab, ob eine Pflichtmeldung im Raum steht.
- Eigentümerkette des Käufers: Prüfen Sie, ob öffentliche Anteilseigner beteiligt sind und wie hoch ihr Anteil ist.
- Daten und Kunden: Verarbeitet das US-Unternehmen sensible Personendaten oder beliefert es Behörden, Verteidigung oder kritische Infrastruktur?
- Standort: Liegen Werke, Lager oder geplante Grundstücke in der Nähe militärischer oder anderer sensibler Einrichtungen?
- Zeitplan und Vertrag: Planen Sie Meldefristen und Prüfphasen ein und regeln Sie im Kaufvertrag, was bei Auflagen oder einer Verzögerung gilt.
Diese Fragen gehören in eine Gesamtbewertung der Risiken Ihres US-Vorhabens. Wie Sie regulatorische, politische und operative Risiken zusammenführen, zeigen wir in unserer Risikobewertung für den USA-Markteintritt. Für die rechtliche Einordnung einer konkreten Transaktion und die Entscheidung über eine Meldung ziehen Sie einen US-Anwalt mit CFIUS-Erfahrung hinzu, und zwar bevor Sie ein Term Sheet unterschreiben.
Unsere Sicht: CFIUS gehört in die Markteintrittsstrategie
Wir sehen bei DACH-Unternehmen immer wieder dasselbe Muster: Die Entscheidung für eine Übernahme in den USA fällt zuerst, die Frage nach CFIUS kommt erst, wenn der Kaufvertrag verhandelt wird. Dann ist der Spielraum klein.
Unsere Erfahrung ist eine andere Reihenfolge. Wer früh weiss, in welchem Bundesstaat und in welcher Metro die Nachfrage liegt, welche Kundensegmente zählen und welche Wettbewerber den Markt prägen, kann die Eintrittsform bewusst wählen. Manchmal ist eine Übernahme der schnellste Weg, manchmal ein eigener Standort oder ein Distributor. Jede Variante bringt ein eigenes regulatorisches Profil mit, und die CFIUS-Prüfung ist ein Teil davon.
In unseren Reports trennen wir deshalb sauber zwischen Fakten, Schätzungen und Annahmen, dokumentieren Quellen und Methodik und bewerten Risiken zusammen mit den Marktchancen. So sehen Geschäftsführung und Gesellschafter, welche Variante sich rechnet, bevor Anwälte und Berater für eine Transaktion mandatiert werden. Der 90-Tage-Aktionsplan in unserem Blueprint übersetzt das in konkrete nächste Schritte.
Tim
Den US-Markteintritt auf belastbare Daten stellen
Bevor Sie eine Übernahme, eine Beteiligung oder einen eigenen Standort in den USA konkret angehen, sollte klar sein, ob und wo sich der Markt für Sie lohnt. Genau dafür sind unsere Analysen gebaut: Marktnachfrage, Marktfit, Wettbewerb, Kundensegmente, geografische Chancen auf Bundesstaat- und Metro-Ebene, Preisstrukturen, Eintrittsstrategien und Risikobewertung, auf Deutsch oder Englisch.
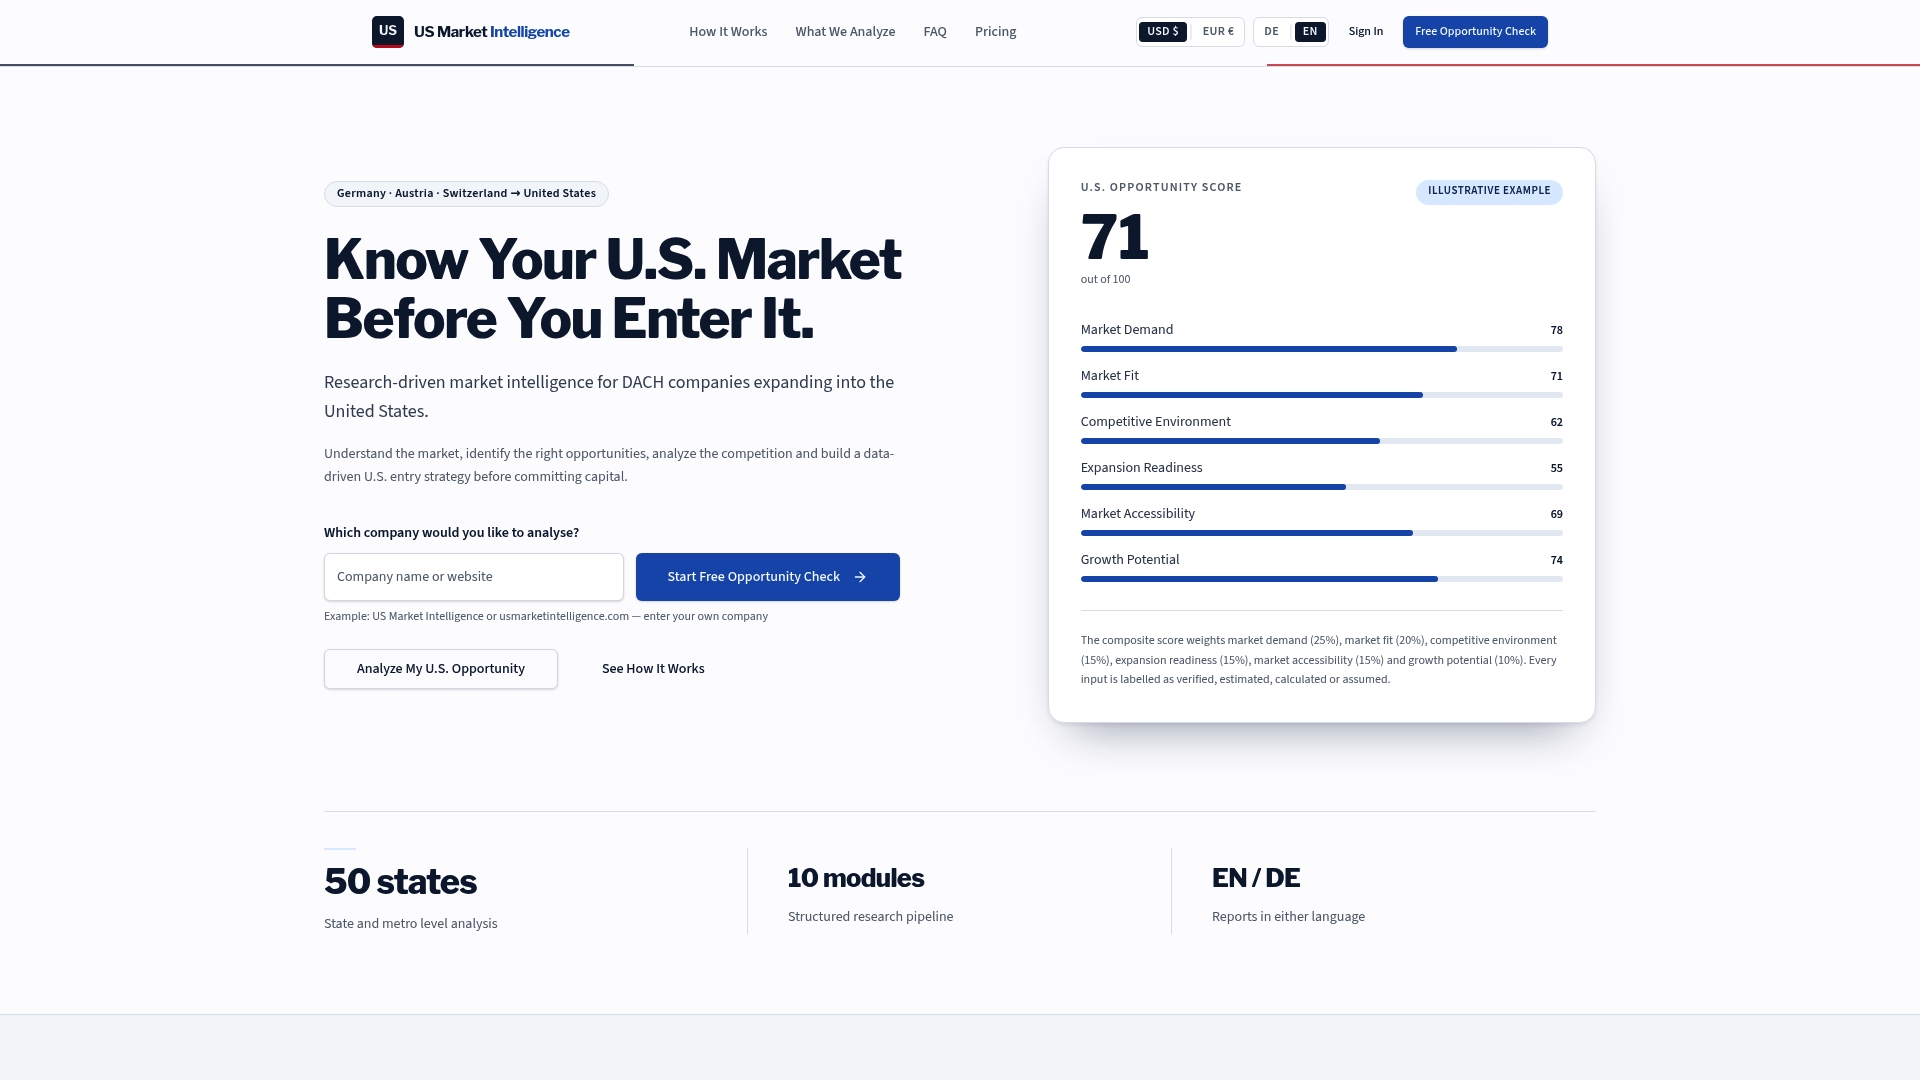
Sie starten mit dem kostenlosen Free Opportunity Check. Der Market Snapshot kostet einmalig 79 USD, der Full U.S. Market Intelligence Report 299 USD und der U.S. Market Entry Blueprint mit 90-Tage-Aktionsplan 999 USD, jeweils ohne Abonnement. Alle Leistungen im Vergleich finden Sie auf unserer Preisseite.
Häufige Fragen zur CFIUS-Prüfung
Muss jeder deutsche Investor in den USA eine CFIUS-Meldung einreichen?
Nein. Die meisten Meldungen sind freiwillig. Pflicht ist eine Declaration vor allem bei kritischen Technologien, deren Weitergabe an den Investor eine US-Genehmigung erfordern würde, und bei erheblichen Beteiligungen an TID-US-Unternehmen durch Investoren mit erheblichem staatlichem Anteil. Ob ein konkreter Deal darunter fällt, klärt ein US-Anwalt mit CFIUS-Erfahrung.
Wie lange dauert eine CFIUS-Prüfung?
Eine Declaration wird in der Regel innerhalb von 30 Tagen bewertet. Eine Notice durchläuft bis zu 45 Tage Review und gegebenenfalls bis zu 45 Tage Investigation, in Ausnahmefällen 15 Tage mehr. Hinzu kommt die Zeit für Vorbereitung und Vollständigkeitsprüfung.
Was ist der Unterschied zwischen Declaration und Notice?
Die Declaration ist eine kürzere Meldung mit schnellerer Bewertung, nach der CFIUS aber auch eine vollständige Notice verlangen kann. Die Notice ist ausführlicher und führt durch das formelle Verfahren aus Review und gegebenenfalls Investigation. Auch bei einer Pflichtmeldung dürfen Sie direkt eine Notice einreichen.
Kann CFIUS einen bereits abgeschlossenen Kauf noch prüfen?
Ja. CFIUS kann auch nicht gemeldete und bereits vollzogene Transaktionen aufgreifen, wenn sie in seine Zuständigkeit fallen und Sicherheitsbedenken aufwerfen können. Im äussersten Fall kann der US-Präsident eine Rückabwicklung anordnen. Eine abgeschlossene Prüfung nach einer Meldung schützt dagegen grundsätzlich vor einem erneuten Aufgreifen.
Quellen
- CFIUS Overview, U.S. Department of the Treasury
- Congressional Research Service: CFIUS Overview
- 50 U.S.C. § 4565, U.S. Code
- CFIUS Annual Report 2024
- 31 CFR § 800.401: Mandatory declarations
- U.S. Treasury: Fact Sheet zu den FIRRMA-Vorschriften, Januar 2020
- U.S. Treasury: Fact Sheet zur Neufassung der Pflichtmeldung bei kritischen Technologien, 2020
- Willkie: Expanded CFIUS Jurisdiction Under FIRRMA Regulations
- O’Melveny: CFIUS Expands Monitoring and Enforcement Authorities